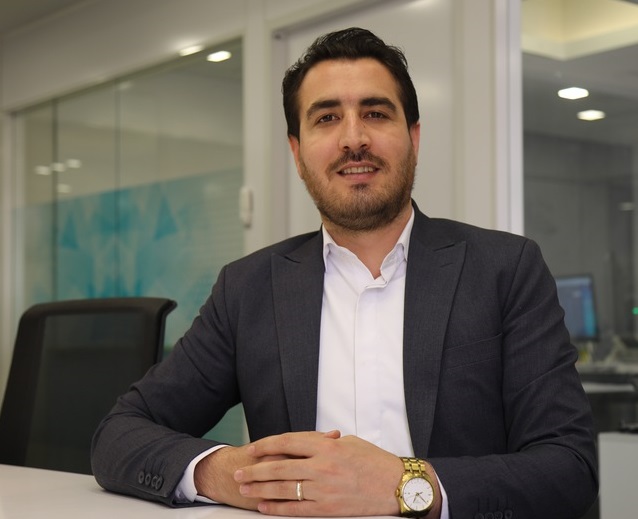
به گزارش اکواقتصاد، در آستانه ورود شرکت مس کاوان نماد به بورس تهران، بهعنوان نخستین شرکت خصوصی فعال در صنعت مس که راهی بازار سرمایه میشود، موضوعاتی همچون ظرفیت تولید، پایداری سودآوری، طرحهای توسعه، سیاست تقسیم سود و چشمانداز قیمت جهانی مس مورد توجه سرمایهگذاران قرار گرفته است. حسن جلیلزاده، کارشناس بازار سرمایه، معتقد است در کنار چشمانداز مثبت بازار جهانی مس، اندازه کوچکتر شرکت و سیاست تقسیم سود آن میتواند از جمله عوامل جذابیت سهام کاوان باشد؛ هرچند نباید جایگاه این شرکت را با بازیگران بزرگ صنعت مس یکسان دانست.
ورود بخش خصوصی به صنعت مس در بورس
بازار سرمایه ایران در آستانه تجربه عرضه اولیه یکی از شرکتهای فعال در صنعت مس قرار گرفته است. شرکت مس کاوان نماد که بهعنوان نخستین شرکت خصوصی فعال در این صنعت وارد بورس تهران میشود، میتواند از منظر تنوعبخشی به گزینههای سرمایهگذاری و افزایش حضور بخش خصوصی در بازار سهام، مورد توجه فعالان بازار قرار گیرد.
ورود این شرکت در شرایطی صورت میگیرد که بازار جهانی مس طی ماههای اخیر تحت تأثیر عواملی همچون محدودیتهای عرضه، توسعه زیرساختهای انرژی، گسترش هوش مصنوعی و افزایش تقاضا در صنایع نوین، با تحولات قابل توجهی همراه بوده است.
با این حال، جذابیت سرمایهگذاری در شرکتهای معدنی صرفاً به روند قیمت جهانی محصول محدود نمیشود و عواملی نظیر ظرفیت تولید، هزینههای عملیاتی، کیفیت سود، جریان نقدی، برنامههای توسعه و سیاست تقسیم سود نیز در ارزیابی ارزش سهام این شرکتها نقش تعیینکنندهای دارند.
در همین راستا، پایگاه خبری اکواقتصاد با حسن جلیلزاده، کارشناس بازار سرمایه، درباره ابعاد مختلف ورود مس کاوان نماد به بورس، ظرفیتهای عملیاتی و سودآوری شرکت، چشمانداز بازار جهانی مس و ریسکهای سرمایهگذاری در این نماد گفتوگو کرده است که در ادامه میخوانید:
ورود مس کاوان نماد بهعنوان نخستین شرکت خصوصی فعال در صنعت مس به بورس تهران را از منظر توسعه بازار سرمایه و تنوع فرصتهای سرمایهگذاری چگونه ارزیابی میکنید؟
ورود کاوان به بازار سرمایه از چند جهت قابل توجه است. نخست اینکه سهامداران میتوانند در کنار بهرهمندی از ظرفیتهای صنعت مس و رشد قیمت جهانی این فلز، از مزایای فعالیت یک شرکت با مدیریت خصوصی نیز بهرهمند شوند.
از سوی دیگر، حضور شرکتهای خصوصی در کنار شرکتهای دولتی و شبهدولتی، امکان مقایسه عملکرد و کارایی مدیریتی این دو بخش را فراهم میکند. به اعتقاد من، ورود چنین شرکتهایی میتواند به تنوعبخشی به فرصتهای سرمایهگذاری در بازار سهام و افزایش جذابیت صنعت مس برای سرمایهگذاران کمک کند.
با توجه به ماهیت فعالیت شرکت، برای ارزشگذاری مس کاوان نماد چه معیارهایی اهمیت بیشتری دارند؛ ارزش ذخایر معدنی، ظرفیت تولید، داراییها یا سودآوری عملیاتی؟
ظرفیت اسمی تولید شرکت حدود ۵ هزار و ۴۰۰ تن است؛ با این حال، کاوان در سالهای گذشته توانسته است در مقاطعی بالاتر از ظرفیت اسمی خود تولید کند و از این منظر، عملکرد نسبتاً پایداری داشته باشد.
البته با توجه به اتفاقات و شرایطی که در سال جاری رخ داده است، احتمال کاهش نسبی تولید وجود دارد، اما برآوردها همچنان از تولید در سطحی بالاتر از ظرفیت اسمی حکایت دارد.
در بحث ارزشگذاری، سودآوری عملیاتی شرکت اهمیت زیادی دارد. در کنار ظرفیت تولید و پایداری آن، باید روند سودسازی شرکت در سالهای گذشته و توانایی آن در حفظ حاشیه سود مورد بررسی قرار گیرد. صرف برخورداری از ظرفیت تولید یا داراییهای معدنی نمیتواند مبنای کافی برای تعیین ارزش سهام باشد؛ بلکه آنچه در نهایت اهمیت دارد، تبدیل این ظرفیتها به سود پایدار و جریان نقدی مناسب است.
با توجه به نوسانات قیمت جهانی مس و چشمانداز تقاضای این فلز در صنایع برق، انرژیهای تجدیدپذیر و خودروهای برقی، آیا ورود این شرکت میتواند فرصت سرمایهگذاری بلندمدتی برای بازار سرمایه ایجاد کند؟
یکی از مهمترین عواملی که در دوره اخیر به رشد تقاضا و قیمت مس کمک کرده، محدودیت در سمت عرضه بوده است. در کنار آن، توسعه هوش مصنوعی، گسترش مراکز داده، انرژیهای تجدیدپذیر و توسعه زیرساختهای برق، تقاضای قابل توجهی برای این فلز ایجاد کردهاند.
مجموع این عوامل باعث شد قیمت جهانی مس تا محدوده ۱۴ هزار دلار نیز افزایش پیدا کند. البته پس از آن، تحت تأثیر برخی تحولات سیاسی و اقتصادی، تعدیل انتظارات بازار سهام شرکتهای مرتبط با هوش مصنوعی و تغییر چشمانداز عرضه، قیمت مس نیز با اصلاحاتی همراه شد. افزایش تولید در برخی مناطق از جمله اندونزی نیز از عواملی بود که بر سمت عرضه اثر گذاشت.
با وجود این، به نظر من چشمانداز بلندمدت بازار مس همچنان مثبت است. اتفاق قابل توجهی که بتواند به افزایش چشمگیر عرضه منجر شود، هنوز رخ نداده و از طرف دیگر، تقاضای ناشی از توسعه فناوری، انرژی و زیرساختهای برق همچنان از بازار حمایت میکند.
بنابراین میتوان انتظار داشت بازار مس در افق پیشرو همچنان از ظرفیت رشد برخوردار باشد. البته سرمایهگذاران باید توجه داشته باشند که قیمت جهانی مس همواره تحت تأثیر شرایط اقتصادی، سیاسی و توازن عرضه و تقاضا قرار دارد و نمیتوان رشد قیمت را قطعی فرض کرد.
مهمترین عواملی که باید در بررسی صورتهای مالی و عملکرد عملیاتی مس کاوان نماد مورد توجه سرمایهگذاران قرار گیرد چیست؟ کیفیت سود و پایداری جریان نقدی شرکت را چگونه ارزیابی میکنید؟
یکی از نکات قابل توجه در بررسی صورتهای مالی شرکت، وضعیت جریان نقد عملیاتی آن است. بر اساس ارقام مطرحشده، جریان نقد عملیاتی شرکت حدود یکهزار و ۱۰۰ میلیارد تومان مثبت بوده است.
البته شرکت برای اجرای طرح توسعه خود حدود ۹۳۰ میلیارد تومان منابع مالی هزینه کرده و با در نظر گرفتن این موضوع، همچنان جریان نقدی حدود ۱۴۰ میلیارد تومانی برای شرکت باقی مانده است. این موضوع از منظر کیفیت سود و توانایی شرکت در ایجاد نقدینگی، نکته مثبتی محسوب میشود.
از سوی دیگر، سود برآوردی شرکت برای سال جاری حدود یکهزار و ۶۰۰ میلیارد تومان است و با توجه به این سطح از سودآوری، انتظار میرود جریان نقدی شرکت نیز در وضعیت مناسبی باقی بماند.
البته شرکت برای اجرای طرح توسعه خود به حدود ۲.۵ همت سرمایه نیاز دارد که ممکن است این رقم در ادامه با تعدیل همراه شود. با این حال، با توجه به برنامه شرکت برای بهرهبرداری از طرح طی دو سال آینده و همچنین ظرفیت سودسازی آن، انتظار میرود تأمین مالی پروژه و ادامه فعالیت شرکت با مشکل جدی مواجه نشود؛ البته تحقق این موضوع به مدیریت صحیح منابع مالی و پیشرفت مطابق برنامه طرح بستگی دارد.
با توجه به نوسانات قیمت جهانی مس، نرخ ارز و هزینههای استخراج و فرآوری، ریسکهای اصلی سرمایهگذاری در این شرکت چیست و این ریسکها چه اثری بر سودآوری آن خواهند داشت؟
برای شرکتهایی که محصولات خود را بر مبنای قیمتهای جهانی و بهصورت دلاری به فروش میرسانند، چند متغیر اصلی اهمیت دارد.
نخستین و مهمترین عامل، نرخ جهانی محصول تولیدی است. در مورد کاوان نیز کاهش قیمت جهانی مس میتواند مستقیماً بر درآمد و سودآوری شرکت اثر بگذارد.
عامل دوم، نرخ ارز است. با توجه به شرایط اقتصادی و تحولات سیاسی کشور، هرگونه کاهش نرخ ارز میتواند بر میزان سود ریالی شرکتهای صادراتمحور یا دارای فروش مبتنی بر نرخهای جهانی تأثیر بگذارد.
موضوع مهم دیگر به تأمین مالی طرح توسعه شرکت مربوط میشود. با توجه به اینکه بخشی از منابع مورد نیاز اجرای این طرح قرار است از طریق تسهیلات تأمین شود، افزایش نرخ بهره و هزینههای تأمین مالی میتواند هزینه مالی شرکت را افزایش دهد و در نهایت بر سود خالص آن اثر منفی بگذارد.
بنابراین سرمایهگذاران علاوه بر بررسی روند قیمت جهانی مس و نرخ ارز، باید وضعیت بدهیها، هزینه تسهیلات و نحوه تأمین مالی طرح توسعه شرکت را نیز بهدقت دنبال کنند.
برای ارزیابی جذابیت عرضه اولیه مس کاوان نماد، چه مقایسهای باید با شرکتهای فعال در صنعت مس و سایر شرکتهای معدنی بورسی انجام داد؟ چه عواملی میتواند به ارزشگذاری بالاتر یا پایینتر شرکت منجر شود؟
یکی از تفاوتهای کاوان با شرکت بزرگی مانند ملی مس، اندازه کوچکتر آن است. در شرایطی که اقبال بازار به صنعت مس افزایش پیدا کند، شرکتهای کوچکتر ممکن است با ورود حجم کمتری از نقدینگی، تحرک قیمتی بیشتری را تجربه کنند. همچنین میزان سهام شناور شرکت نیز در این موضوع اثرگذار است.
از طرف دیگر، سیاست تقسیم سود کاوان میتواند یکی از عوامل مهم در ارزیابی جذابیت آن باشد. این شرکت در سال گذشته حدود ۷۵ درصد از سود خود را تقسیم کرده، در حالی که نسبت تقسیم سود شرکت ملی مس در محدوده پایینتری، حدود ۳۰ درصد، قرار داشته است.
این تفاوت در سیاست تقسیم سود میتواند برای سهامدارانی که به دنبال دریافت سود نقدی هستند اهمیت زیادی داشته باشد. به اعتقاد من، تقسیم سود بالاتر میتواند یکی از عواملی باشد که در مقایسه با برخی شرکتهای بزرگتر صنعت، نسبت قیمت به سود بالاتری را برای کاوان توجیه کند؛ البته این موضوع به پایداری سود و توانایی شرکت در تأمین منابع مورد نیاز طرحهای توسعه نیز بستگی دارد.
نکته دیگر، ظرفیت رشد شرکتهای کوچکتر است. برای شرکتی با اندازه کاوان، اجرای یک طرح توسعه میتواند تغییر قابل توجهی در مقیاس تولید و سودآوری ایجاد کند؛ در حالی که ایجاد تغییر مشابه در شرکتی مانند ملی مس، با توجه به ابعاد بسیار بزرگ فعالیت آن، دشوارتر است.
البته برای مقایسه دقیق ارزشگذاری، باید نسبت قیمت به سود، ارزش بنگاه به سود عملیاتی، حاشیه سود، ظرفیت تولید، میزان بدهی و برنامههای توسعه شرکتها نیز در کنار سیاست تقسیم سود بررسی شود.
از نگاه شما، مس کاوان نماد در افق میانمدت و بلندمدت چه ظرفیتهایی برای تبدیلشدن به یکی از بازیگران اثرگذار بخش خصوصی در صنعت مس دارد و سهامداران باید چه انتظارات واقعبینانهای از این شرکت داشته باشند؟
به نظر من، باید در استفاده از عنوان بازیگر اثرگذار صنعت مس برای شرکت کاوان کمی محتاط بود؛ زیرا از نظر مقیاس تولید، فاصله قابل توجهی میان این شرکت و شرکت ملی مس وجود دارد.
برای درک بهتر این تفاوت، کافی است به مقیاس تولید دو شرکت توجه کنیم. تولید سالانه ملی مس در حدود یکمیلیون و ۶۰۰ هزار تن و تولید کاوان در حدود ۸ هزار تن عنوان شده است. بنابراین نمیتوان این دو شرکت را از نظر ابعاد عملیاتی و سهم در صنعت با یکدیگر مقایسه کرد. با این حال، سهامداران میتوانند انتظارات واقعبینانهای از کاوان داشته باشند. نخستین انتظار، تداوم سیاست تقسیم سود مناسب شرکت است؛ چراکه سهامداران میتوانند از محل سودآوری شرکت، بازده نقدی مناسبی دریافت کنند.
موضوع دوم، بهرهبرداری بهموقع از طرح توسعه است. با توجه به اندازه کوچکتر شرکت، اجرای موفق این طرح میتواند اثر قابل توجهی بر ظرفیت تولید و سودآوری آن داشته باشد.
در مجموع، به نظر میرسد جذابیت کاوان برای سهامداران بیشتر در ترکیب سه عامل خلاصه شود: بهرهمندی از چشمانداز صنعت مس، سیاست تقسیم سود مناسب و ظرفیت رشد ناشی از اجرای طرح توسعه. با این حال، تحقق این انتظارات به تداوم سودآوری، مدیریت هزینهها و اجرای موفق برنامههای شرکت وابسته است.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید