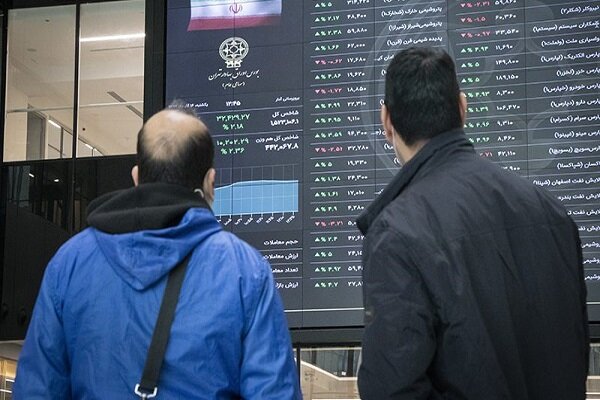
به گزارش اکواقتصاد، بازار سرمایه در روز سهشنبه معاملات خود را در شرایطی آغاز کرد که مجموعهای از اخبار سیاسی و اقتصادی، فضای متفاوت و تا حدودی متناقضی را پیش روی سرمایهگذاران قرار داده بود. از یک سو، انتشار اخبار مربوط به حمله اخیر و مواضع صریح طرف مقابل، تردیدهایی درباره احتمال توافق ایجاد کرده بود و از سوی دیگر، نشانههایی از کاهش تنش و احتمال حرکت به سمت توافق، به تقویت فضای خوشبینی در بازار کمک میکرد.
همین تضاد خبری موجب شد معاملات در ابتدای روز با احتیاط و فشار عرضه همراه باشد؛ اما با گذشت زمان، شرایط بهبود پیدا کرد و بازار توانست بخشی از فضای مثبت را بازیابی کند. در واقع، بورس در معاملات این روز بیش از آنکه صرفاً به متغیرهای اقتصادی واکنش نشان دهد، تحت تأثیر ارزیابی لحظهای سرمایهگذاران از تحولات سیاسی قرار داشت. حساسیت بازار به اظهارنظرها و اخبار نیز افزایش یافته و هر سیگنال سیاسی میتواند بر رفتار معاملهگران اثر بگذارد.
سیاست ارزی؛ محرک تازه برای ارزشگذاری سهام
در کنار تحولات سیاسی، یکی از مهمترین عواملی که در روزهای اخیر توجه فعالان بازار را به خود جلب کرده، تغییرات در سیاستهای ارزی است؛ موضوعی که میتواند در صورت تثبیت، آثار قابل توجهی بر درآمد و سودآوری شرکتهای صادراتمحور داشته باشد.
بر اساس تحلیل ارائهشده از وضعیت بازار، بانک مرکزی به صادرکنندگان اجازه داده است ارز خود را با نرخهایی بالاتر از نرخ نیما به فروش برسانند. همچنین اعلام شده نرخ ۱۸۸ هزار ریالی حواله صرفاً برای ۶۶ قلم کالا در نظر گرفته شده است. این تغییرات از نگاه تحلیلگر بازار، میتواند نشانه شکلگیری نرخهای جدید در سازوکار ارزی کشور باشد؛ روندی که در صورت تداوم، ظرفیت افزایش درآمد فروش شرکتهای صادراتی را فراهم میکند.
اهمیت این موضوع از آن جهت است که نرخ تسعیر ارز، یکی از متغیرهای اثرگذار بر درآمد و سودآوری بخش مهمی از شرکتهای بورسی به شمار میرود. اگر شرکتها بتوانند ارز حاصل از صادرات خود را با نرخهای بالاتری عرضه کنند، این تغییر بهتدریج در گزارشهای عملکرد و صورتهای مالی آنها منعکس خواهد شد. در چنین شرایطی، احتمال تقویت سرفصل درآمدهای عملیاتی و سایر درآمدهای مرتبط با فعالیت ارزی شرکتها وجود دارد.
البته اثر این سیاست برای تمام شرکتها یکسان نخواهد بود و میزان تأثیرگذاری آن به ساختار درآمدی، ترکیب فروش و وضعیت ارزی هر بنگاه بستگی دارد. از سوی دیگر، پایداری این سیاست نیز اهمیت تعیینکنندهای دارد؛ چراکه در صورت تثبیت و استمرار، میتواند چشمانداز سودآوری برخی صنایع را به شکل محسوسی تغییر دهد.
گزارشهای عملکرد و اصلاح قیمتها؛ پشتوانه بنیادی بورس
یکی دیگر از عواملی که به بهبود نگاه سرمایهگذاران کمک کرده، انتشار گزارشهای میاندورهای و ماهانه شرکتهاست. در ارزیابی ارائهشده از معاملات بازار، عملکرد فروش برخی شرکتها فراتر از انتظار توصیف شده و همین موضوع در کنار اصلاح قیمت سهام طی دوره گذشته، به تقویت جذابیت نسبی بازار کمک کرده است.
به بیان دیگر، بخشی از افت قیمتها در هفتهها و ماههای اخیر، اکنون زمینهای برای بازنگری در ارزشگذاری سهام فراهم کرده است. در شرایطی که گزارشهای فروش و نشانههای بنیادی امیدوارکننده منتشر میشود، برخی سرمایهگذاران معتقدند فاصله میان قیمتهای فعلی و ظرفیت سودسازی شرکتها میتواند مورد توجه قرار گیرد.
با این حال، تحقق این ظرفیت به معنای نادیده گرفتن ریسکهای سیاسی نیست. حتی اگر متغیرهای بنیادی در مسیر مثبتی حرکت کنند، تداوم ابهام درباره آینده سیاسی و احتمال تشدید تنشها میتواند مانع از انعکاس کامل این تحولات در قیمت سهام شود. به همین دلیل، بازار در حال حاضر میان دو نیروی متفاوت قرار گرفته است: از یک طرف، بهبود برخی متغیرهای بنیادی و از طرف دیگر، نگرانی از تحولات سیاسی و امنیتی.
نرخ بهره؛ ریسکی آشنا برای معاملهگران
در کنار سیاستهای ارزی، نرخ بهره نیز یکی از موضوعات اثرگذار بر فضای بازارهای مالی است. در تحلیل روز بازار، احتمال افزایش نرخهای قابل دسترس در شبکه بانکی از محدوده ۲۳ تا ۲۴ درصد به سطوح بالاتر از ۳۳ تا ۳۴ درصد مطرح شده است. با این حال، ارزیابی ارائهشده نشان میدهد که افزایش نرخهای بانکی لزوماً به معنای رشد متناسب نرخ بازده صندوقهای سرمایهگذاری نیست؛ مگر آنکه نرخ اوراق خزانه اسلامی نیز افزایش بیشتری را تجربه کند.
همچنین اشاره شده است که بازار در عمل با نرخهای ۴۳ تا ۴۴ درصدی نیز مواجه بوده و رسمیتر شدن این نرخها الزاماً اتفاقی کاملاً جدید برای فعالان بازار محسوب نمیشود. هرچند افزایش نرخ بهره میتواند از منظر روانی بر بازار سهام فشار وارد کند و سیاست پولی انقباضی معمولاً برای بازارهای مالی جذاب نیست، اما در شرایط تورمی فعلی، نرخ بهره واقعی همچنان منفی ارزیابی میشود.
بر همین اساس، در این تحلیل، نرخ بهره بهعنوان عاملی برای ایجاد فشار روانی محدود بر بورس مطرح شده، نه لزوماً محرکی که بهتنهایی بتواند بازار را وارد مسیر نزولی تازهای کند.
پالایشیها و صندوق توسعه؛ تلاش برای مهار فشار عرضه
بازار در معاملات سهشنبه با چالش دیگری نیز روبهرو بود و آن، تداوم فضای منفی در گروه پالایشی بود. با این حال، در ارزیابی روزانه بازار عنوان شده که حمایت صندوق توسعه و برخی عوامل دیگر، در کنار اصلاح قابل توجه قیمتها در این گروه، به کاهش بخشی از فشار منفی کمک کرده است.
به این ترتیب، اثر منفی پالایشیها تا حدودی محدود شد و بازار توانست شرایط متعادلتری را تجربه کند. این موضوع در کنار سایر نشانههای مثبت، به حفظ فضای خوشبینانه معاملات کمک کرد.
فصل تازه بورس؛ توافق یا تداوم نااطمینانی؟
با وجود نشانههای مثبت بنیادی، مهمترین مسئله پیش روی بازار همچنان تعیین تکلیف تحولات سیاسی است. ارزیابی ارائهشده نشان میدهد که فضای فعلی میتواند به سمت دو مسیر متفاوت حرکت کند: توافقی فراگیر و کاهش تنشها یا تشدید درگیریها و آغاز مرحلهای تازه از نااطمینانی. البته تداوم وضعیت مبهم و فرسایشی نیز همچنان محتمل است؛ شرایطی که به گفته تحلیلگر، مطلوب هیچیک از طرفها نیست.
در چنین فضایی، تصمیمگیری برای سرمایهگذاران دشوارتر شده است. حتی بازارهایی مانند طلا و ارز نیز از این نااطمینانیها مصون نیستند و پناه بردن به داراییهای امن، بدون ارزیابی ریسکهای مرتبط با قیمت جهانی و نرخ ارز، میتواند با عدم قطعیت همراه باشد. بنابراین، ریسک تحولات سیاسی تنها به بورس محدود نیست و سایر طبقات دارایی را نیز تحت تأثیر قرار میدهد.
در مجموع، بورس تهران در مقطع فعلی از یک سو با نشانههایی از بهبود ارزندگی، گزارشهای فروش امیدوارکننده و تغییرات بالقوه مثبت در سیاستهای ارزی روبهروست و از سوی دیگر، همچنان تحت تأثیر ابهامهای سیاسی و احتمال تشدید تنشها قرار دارد. اگر ریسکهای سیاسی کاهش یابد و سیاستهای ارزی جدید نیز بهصورت پایدار ادامه پیدا کند، ممکن است در دوره پیشرو شاهد بازتاب پررنگتر عوامل بنیادی در ارزشگذاری سهام و چشمانداز سودآوری شرکتها باشیم.
با این حال، تا زمان روشن شدن مسیر تحولات سیاسی، احتیاط همچنان مهمترین اصل تصمیمگیری در بازار خواهد بود؛ چراکه در شرایط کنونی، حتی چشمانداز مثبت بنیادی نیز نمیتواند بهتنهایی جایگزین ارزیابی ریسکهای بیرونی شود.
علی رضا حاج علی
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید