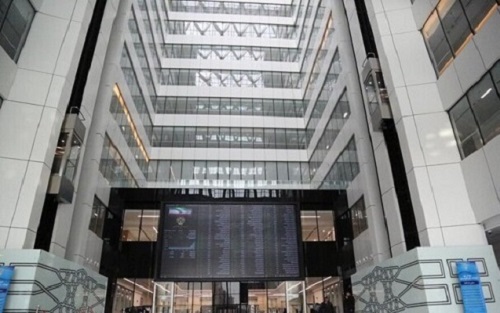
به گزارش اکو اقتصاد، شاخص کل با رشد ۰.۲۲درصدی به سطح ۸میلیون و ۲۷۲ هزار واحد رسید، درحالیکه شاخص هموزن افزایش ۱.۲۸درصدی را تجربه کرد و در محدوده ۲میلیون و ۲۵۱هزار واحد ایستاد. هر دو نماگر در ابتدای معاملات تحتتاثیر تقویت تقاضا با رشد همراه شدند، اما افزایش عرضهها در ادامه موجب شد از سقف روزانه خود فاصله بگیرند.
شدت عرضه در نمادهای بزرگ و شاخصساز بیشتر بود و همین مساله باعث شد شاخص کل بخش بیشتری از رشد روزانه خود را از دست بدهد. از اینرو سهام کوچکتر و متوسط بازار عملکرد بهتری ثبت کردند. ارزش معاملات خرد در محدوده ۴۳همت قرار گرفت و حدود ۴۰۹میلیارد تومان پول توسط سرمایهگذاران حقیقی وارد بازار سهام شد تا روند ورود پول برای دومین روز متوالی ادامه یابد.
فاصله معنادار میان عملکرد شاخصها
مهمترین ویژگی معاملات روز سهشنبه، اختلاف بازدهی شاخص کل و هموزن بود. در شرایطی که شاخص کل تنها ۰.۲۲درصد افزایش یافت، شاخص هموزن رشد ۱.۲۸درصدی را به ثبت رساند؛ اختلافی که از برتری نسبی تقاضا در سهام کوچک و متوسط نسبت به شرکتهای بزرگ حکایت دارد. این تفاوت را باید در رفتار معاملات طی ساعات مختلف روز جستوجو کرد. در ابتدای معاملات، افزایش تقاضا به رشد هر دو نماگر انجامید، اما با بالا رفتن فشار فروش، شاخص کل عقبنشینی بیشتری از سقف روزانه را تجربه کرد. از آنجا که شرکتهای بزرگ و دارای ارزش بازار بالاتر وزن بیشتری در محاسبه شاخص کل دارند، افزایش عرضه در این نمادها میتواند اثر بیشتری بر عملکرد نماگر اصلی بازار بگذارد.
در مقابل، شاخص هموزن که تاثیر اندازه شرکتها را به شکل متفاوتی در محاسبات خود منعکس میکند، تصویر مساعدتری از وضعیت نسبی سهام کوچکتر ارائه داد. البته پیشتازی شاخص هموزن بهتنهایی به معنای رشد همه نمادهای کوچک یا تداوم برتری آنها در روزهای آینده نیست. با این حال، اختلاف بازدهی دو شاخص در معاملات روز گذشته نشان میدهد که رشد بازار بهصورت یکسان میان گروههای مختلف توزیع نشده و سهام کوچکتر در این روز از تقاضای قویتری برخوردار بودهاند.
دومین روز متوالی ورود پول
در کنار اختلاف عملکرد شاخصها، جریان پول سرمایهگذاران حقیقی نیز از نکات مهم معاملات سهشنبه بود. در این روز حدود ۴۰۹میلیارد تومان پول توسط سرمایهگذاران حقیقی به بازار سهام وارد شد تا ورود پول برای دومین روز معاملاتی متوالی ادامه یابد. استمرار این جریان ورودی میتواند نشانهای از باقی ماندن بخشی از تقاضا در بازار باشد؛ هرچند میزان ورود پول روز سهشنبه در مقایسه با ارزش معاملات خرد، رقم محدودی محسوب میشود.
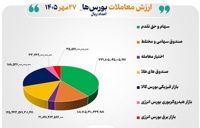
ارزش معاملات خرد بازار سهام در محدوده ۴۳هزار میلیارد تومان قرار گرفت. مقایسه این رقم با میزان ورود پول سرمایهگذاران حقیقی نشان میدهد که حجم بالای دادوستدها لزوما به معنای ورود خالص پول به بازار نیست. ارزش معاملات، مجموع خریدوفروشها را منعکس میکند، درحالیکه ورود پول حقیقیها بیانگر تفاوت میان خرید و فروش این گروه از سرمایهگذاران است. از همین رو، بررسی همزمان این دو متغیر برای ارزیابی کیفیت تقاضا اهمیت دارد. ورود پول در دو روز متوالی، در شرایطی که شاخصهای سهامی نیز مسیر صعودی را دنبال کردهاند، میتواند نشانهای از بهبود نسبی تمایل سرمایهگذاران حقیقی به خرید سهام باشد. با این حال، برای نتیجهگیری درباره تثبیت روند صعودی باید دید آیا این جریان ورودی در روزهای آینده ادامه پیدا میکند و آیا با افزایش سهم تقاضا در نمادهای بزرگ و شاخصساز نیز همراه خواهد شد یا خیر.
رشد نامتوازن در بازار
در پایان معاملات روز سهشنبه، ۷۱درصد نمادها در محدوده مثبت قرار گرفتند و ۲۹درصد از نمادها با افت قیمت مواجه شدند. مثبت بودن بیش از دوسوم نمادها نشان میدهد که با وجود افزایش عرضهها در ساعات پایانی، فضای کلی معاملات همچنان به نفع خریداران بوده است. این وضعیت در کنار رشد ۱.۲۸درصدی شاخص هموزن، با تصویر برتری نسبی سهام کوچک و متوسط در معاملات روز گذشته همخوانی دارد. با این حال، فاصله بازدهی دو شاخص یادآور آن است که رشد کلی بازار الزاما به معنای تقویت یکسان همه گروهها نیست.
شاخص کل به دلیل وزن بالاتر شرکتهای بزرگ، از تحولات این نمادها تاثیر بیشتری میپذیرد؛ بنابراین، حتی در روزی که بخش عمده نمادها مثبت هستند، افزایش عرضه در تعدادی از شرکتهای بزرگ میتواند رشد نماگر اصلی را محدود کند. اتفاقی که در معاملات سهشنبه نیز مشاهده شد و باعث شد شاخص کل با وجود دومین روز صعودی متوالی، رشد بسیار کمتری نسبت به هموزن ثبت کند.
در مجموع، معاملات ۲۸مهرماه سه نشانه مهم داشت: ادامه رشد شاخصها برای دومین روز متوالی، برتری محسوس شاخص هموزن نسبت به شاخص کل، و تداوم ورود پول سرمایهگذاران حقیقی. این مجموعه دادهها از فعال بودن تقاضا در بخشهایی از بازار حکایت دارد، اما افزایش عرضه در نمادهای بزرگ نشان میدهد که مسیر صعودی بورس همچنان با فشار فروش در برخی گروهها روبهروست. در روزهای آینده، تداوم ورود پول، ترکیب نمادهای پیشرو و میزان مقاومت سهام بزرگ در برابر عرضهها مشخص خواهد کرد که آیا برتری سهام کوچک ادامه مییابد یا تقاضا بار دیگر به سمت نمادهای شاخصساز حرکت میکند.
بورس میان تردیدها
بورس تهران پس از سه روز افت و سرخ پوشی، دو روز است که به مدار مثبت بازگشته است. این تغییر مسیر همزمان با تغییر جریان مالکیت حقیقی و تعدیل فشار فروش، بار دیگر نگاهها را به ماهیت اصلاح اخیر بازار معطوف کرده است.
ابراهیم سماوی،کارشناس بازارهای مالی معتقد است برای تشخیص مسیر پیش روی بورس، نمیتوان تنها به سبز و قرمز شدن شاخصها تکیه کرد و باید جریان پول، انتظارات اقتصادی و رفتار سرمایهگذاران را در کنار یکدیگر بررسی کرد. از نگاه او، ریسکهای سیاسی همچنان یکی از عوامل اصلی نوسان بازارند و پایداری صعود به تداوم تقاضا و تایید سودآوری شرکتها وابسته است.
ابراهیم سماوی گفت: بازار سرمایه پس از سه روز افت، دوباره به مدار مثبت بازگشته است؛ رفتاری که بررسی ماهیت عقبنشینی اخیر را اهمیت بیشتری میبخشد. برای ارزیابی اینکه افت اخیر بورس یک اصلاح در مسیر صعود بوده یا مثبتشدن معاملات صرفا واکنشی موقت به کاهش قیمتهاست، باید پیوند سه متغیر اصلی را در نظر گرفت: جریان نقدینگی، انتظارات اقتصادی و رفتار سرمایهگذاران در مواجهه با نااطمینانی.
او افزود: در چنین شرایطی، بازار علاوه بر سود شرکتها، برداشت معاملهگران از آینده را نیز قیمتگذاری میکند. این برداشت گاهی با انتشار یک خبر، سریعتر از متغیرهای بنیادی تغییر میکند.
او گفت: شاخص کل از محدوده ۸میلیون و ۴۶۰هزار واحد در پایان معاملات ۲۱مهر، به حدود ۸میلیون و ۱۸۰هزار واحد در ۲۶مهر رسید؛ به این ترتیب، شاخص طی سه جلسه معاملاتی نزدیک به ۳.۳درصد عقبنشینی کرد. این میزان افت با تعبیر اصلاح محدود قیمتها سازگار است، اما برای اعلام تغییر روند میانمدت بازار کافی نیست. همانطور که مثبتشدن معاملات در یک یا دو جلسه نیز بهتنهایی آغاز موج صعودی تازه را تایید نمیکند. برای قضاوت دقیقتر باید بررسی کرد که کاهش قیمتها با چه وضعیتی در جریان نقدینگی، گستردگی تقاضا و توان بازار برای جذب عرضهها همراه شده است.
سماوی در توضیح افت اخیر گفت: به نظر میرسد انگیزه شناسایی سود پس از رشد قیمتها، با نگرانی از برخی ریسکها همجهت شده باشد. از منظر مالی رفتاری، «اثر تمایل» میتواند بخشی از این رفتار را توضیح دهد؛ یعنی گرایش سرمایهگذار به فروش زودهنگام داراییهای سودده و نگهداری طولانیتر داراییهای زیانده. پس از یک دوره رشد، برخی سهامداران ترجیح میدهند سود ثبتشده روی تابلو را به سود قطعی تبدیل کنند.
او تاکید کرد: هر فروش در موقعیت سود را نمیتوان مصداق خطای رفتاری دانست؛ چراکه کاهش وزن سهام در واکنش به افزایش واقعی ریسک نیز میتواند تصمیمی منطقی باشد. به گفته او، اهمیت این تفکیک در آن است که افت بازار را نباید صرفا به هیجان معاملهگران نسبت داد و لازم است میان رفتارهای ناشی از سوگیریهای روانشناختی و تصمیمهایی که بر اساس ارزیابی مجدد ریسک گرفته میشوند، تفاوت قائل شد.
به گفته این کارشناس، عامل دیگر در رفتار معاملهگران، «زیانگریزی» است. سرمایهگذار معمولا درد ناشی از زیان را شدیدتر از رضایت حاصل از سودی به همان اندازه احساس میکند. هنگامی که اخبار پرریسک منتشر میشود، نگرانی از ازدسترفتن سودهای اخیر میتواند تحمل نوسان را کاهش دهد. در این وضعیت، تصمیم فروش ممکن است پیش از آنکه بر محاسبه مجدد سود شرکت استوار باشد، از میل به حفظ دستاوردهای گذشته ناشی شود.
سماوی گفت: اگر این واکنش میان تعداد زیادی از معاملهگران بهطور همزمان شکل بگیرد، عرضهای که ابتدا با هدف شناسایی سود ایجاد شده، میتواند به موج گستردهتری از کاهش ریسک تبدیل شود. به این ترتیب، نگرانی از ازدسترفتن سودهای قبلی ممکن است فشار فروش را تشدید کند و دامنه افت قیمتها را افزایش دهد.
صفهای فروش و شکلگیری رفتار گروهی
این کارشناس بازارهای مالی گفت: در روزهای پرابهام، رفتار دیگران نیز به یکی از منابع تصمیمگیری سرمایهگذاران تبدیل میشود. سهامدار صف فروش را میبیند و ممکن است چنین برداشت کند که فروشندگان اطلاعاتی دارند که او از آن بیخبر است. در نتیجه، خودِ فروش به دلیلی برای فروش بیشتر تبدیل میشود؛ سازوکاری که در مالی رفتاری با مفاهیم «رفتار تودهای» و «آبشار اطلاعاتی» توضیح داده میشود.
او افزود: در بازاری که با دامنه نوسان فعالیت میکند، صفهای خرید و فروش میتوانند این پیام روانی را برجستهتر کنند. البته مشاهده صف فروش بهتنهایی اثباتکننده شکلگیری رفتار تودهوار نیست. نکته این است که ساختار معاملات میتواند واکنش اولیه به اخبار را تقویت کند و شدت نوسان را از اندازه تغییر اطلاعات بنیادی فراتر ببرد.
سماوی گفت: نشانههای بهبود بازار، قبل از مثبتشدن شاخص کل نیز قابل مشاهده بود. روز یکشنبه، با وجود پایان منفی شاخص، حدود ۶۱درصد نمادها در آخرین معاملات مثبت بودند و ارزش صفهای فروش از اوج روزانه فاصله گرفت؛ هرچند خروج پول حقیقی همچنان ادامه داشت. در روز دوشنبه، رشد حدود ۰.۹درصدی شاخص کل، افزایش ۱.۵۱درصدی شاخص هموزن و خالص خرید حدود ۳.۳هزارمیلیاردتومانی حقیقیها در مجموع سهام، حقتقدم و صندوقهای سهامی، شواهد روشنتری از بازگشت تقاضا ارائه کرد. این دادهها نشان میدهد تغییر جهت بازار را میتوان فرآیندی تدریجی دانست که ابتدا در سطح نمادها ظاهر شد و سپس در شاخص کل انعکاس یافت.
او گفت: در سمت بازگشت بازار نیز سازوکارهای مالی رفتاری اهمیت دارند. با کاهش فشار فروش و مثبتشدن قیمتها، «ترس از جاماندن» میتواند جای بخشی از نگرانیهای قبلی را بگیرد. معاملهگری که تا روز قبل منتظر افت بیشتر بوده، ممکن است با مشاهده صفهای خرید، هزینه بیرونماندن از بازار را بزرگتر از ریسک خرید ارزیابی کند.
ابراهیم سماوی افزود: این جابهجایی در انتظارات توضیح میدهد که چرا تقاضا گاهی پیش از وقوع تحولی بزرگ در سودآوری شرکتها بازمیگردد. البته از دادههای موجود نمیتوان سهم این عامل را بهطور دقیق اندازهگیری کرد؛ آنچه اهمیت دارد، شناخت سازوکاری است که میتواند هم افت قیمتها و هم بازگشت بازار را تشدید کند.
او در ادامه به اثر «لنگراندازی» بر تصمیمهای سرمایهگذاران اشاره کرد و گفت قیمتهای ثبتشده در سقفهای اخیر میتوانند به مرجعی برای ارزیابی قیمت فعلی سهام تبدیل شوند. وقتی قیمت سهم چند درصد از اوج خود فاصله میگیرد، برخی خریداران صرفا به اتکای همان سقف، سهم را ارزان تلقی میکنند؛ درحالیکه فاصله از بالاترین قیمت، معیار کافی برای تشخیص ارزندگی نیست.
او افزود: اگر ریسک افزایش یافته یا چشمانداز سود تغییر کرده باشد، قیمت پایینتر الزاما فرصت بهتری برای خرید محسوب نمیشود. در مقابل، اگر افت قیمت بیشتر ناشی از فشار موقت عرضه باشد و ظرفیت سودآوری شرکت حفظ شده باشد، کاهش قیمت میتواند نسبت بازده مورد انتظار به ریسک را جذابتر کند. به گفته سماوی، تشخیص این دو وضعیت، نقطه تمایز تحلیل بنیادی از واکنش صرف به تابلوی معاملات است.
مثبتشدن شاخصها به معنای پایان اصلاح نیست
سماوی گفت: از این منظر، افت سهروزه اخیر را میتوان اصلاحی کوتاهمدت ارزیابی کرد، اما وقوع اصلاح با اتمام آن متفاوت است. در معاملات سهشنبه نیز بخش قابلتوجهی از رشد ابتدای روز از دست رفت و شاخص کل تنها حدود ۰.۲۲درصد افزایش یافت؛ درحالیکه شاخص هموزن حدود ۱.۲۸درصد رشد کرد. این ترکیب نشان میدهد تقاضا در بازار حضور دارد، اما عرضه در قیمتهای بالاتر همچنان فعال است.
او تاکید کرد: تایید پایان اصلاح به تداوم ورود نقدینگی، توان بازار برای جذب عرضهها و حفظ کف قیمتی اخیر نیاز دارد؛ نه صرفا تغییر رنگ شاخصها از قرمز به سبز. بنابراین، مثبتشدن معاملات دو روز اخیر را باید در کنار سایر نشانههای بازار بررسی کرد تا مشخص شود آیا تقاضا توان ادامه حرکت را دارد یا فشار فروش بار دیگر تشدید خواهد شد.
او گفت: در لایه اقتصادی، انتظارات تورمی و افزایش نرخ ارز میتوانند از ارزش ریالی داراییها و درآمد برخی شرکتها حمایت کنند؛ اما سودآوری بنگاهها به عواملی مانند مقدار تولید، نرخ ارز محققشده در فروش، هزینه نهادهها و امکان وصول درآمد نیز وابسته است. به گفته او، برای شرکتی که با اختلال در تولید یا صادرات مواجه میشود، افزایش نرخ ارز الزاما به رشد متناسب سود منجر نخواهد شد.
سماوی افزود: به همین دلیل، ارزیابی مسیر بازار بر مبنای تغییرات نرخ ارز یا انتظارات تورمی کافی نیست و باید عملکرد واقعی شرکتها نیز بررسی شود. پایداری روند صعودی زمانی از پشتوانه بنیادی بیشتری برخوردار خواهد بود که رشد قیمتها با وضعیت عملیاتی و سودآوری بنگاهها همخوانی داشته باشد.
متغیر تعیینکننده مسیر کوتاهمدت بورس
او در ادامه گفت: مسیر کوتاهمدت بورس همچنان به تحولات سیاسی و احتمال تشدید یا مهار تنشها گره خورده است. در این شرایط، «ابهامگریزی» نیز اهمیت پیدا میکند؛ به این معنا که سرمایهگذار تنها از پیامدهای نامطلوب نگران نیست، بلکه از ناتوانی در برآورد احتمال و ابعاد آنها نیز فاصله میگیرد. به همین دلیل، گاهی روشنترشدن مسیر تحولات، حتی بدون انتشار خبری کاملا مطلوب، میتواند بخشی از تقاضا را به بازار بازگرداند.
سماوی گفت: ریسکهای سیاسی از یک سو میتوانند جریان نقدی شرکتها را تهدید کنند و از سوی دیگر، بازده مورد انتظار سهامداران را افزایش دهند. در نتیجه، حتی اگر سود برآوردی شرکتها ثابت بماند، افزایش نرخ بازده مورد مطالبه سرمایهگذاران میتواند ارزش قابلقبول برای خرید سهم را کاهش دهد. در مقابل، کاهش معتبر احتمال تشدید درگیریها نیز میتواند این فرآیند را معکوس کند.
این کارشناس بازارهای مالی تاکید کرد: مساله اصلی بورس، عبور از نوسان میان ترس از زیان و ترس از جاماندن و رسیدن به تقاضایی مبتنی بر سودآوری و افق قابلپیشبینی است. بازار برای سبزشدن ممکن است به یک خبر نیاز داشته باشد، اما برای ماندگاری رشد، به اعتماد نیاز دارد.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید