به گزارش اکو اقتصاد، بودجه هر سال تازه میشود، اما آیا تصمیمهای بودجهای نیز از تجربه سالهای گذشته درس میگیرند؟ ثبت انحرافات و شناسایی ضعفهای عملکردی زمانی به بهبود حکمرانی مالی کمک میکند که نتیجه آن در بودجه بعدی دیده شود؛ از اصلاح برآورد درآمدها و هزینهها تا بازنگری در اولویتها و تخصیص اعتبار. در غیر این صورت، گزارشها انباشته میشوند و خطاها فرصت تکرار پیدا میکنند.
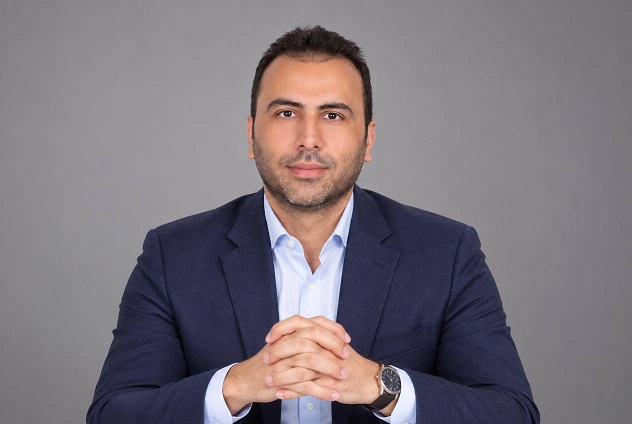
امیر خسروی در یادداشت پیشرو، راه عبور از این فاصله را ایجاد «حافظه بودجهای» و سازوکاری برای پیگیری تبدیل اطلاعات به اقدام میداند؛ الگویی که در آن، هر یافته بااهمیت باید به اصلاحی مشخص منجر شود یا دلیل کنار گذاشتن آن، روشن و مستند باشد. متن این یادداشت را در ادامه میخوانید:
1)مسئله، کمبود اطلاعات نیست؛ فاصله میان اطلاعات و یادگیری است
نظام بودجهریزی ایران هر سال حجم بزرگی از اطلاعات مالی، عملکردی، نظارتی و حسابرسی تولید میکند؛ اما پرسش مهم این است: چه مقدار از این اطلاعات واقعاً به اصلاح تصمیمهای بودجهای بعدی تبدیل میشود؟
گزارش تفریغ بودجه ۱۴۰۳، نمونهای از این حجم اطلاعات است. در این گزارش، عملکرد بیش از ۳ هزار دستگاه اجرایی و ۴۵۷۰ گزارش حسابرسی عملکرد بررسی شده و از مجموع ۲۰۷ حکم قانونی، ۶۹ حکم بهطور کامل، ۱۲ حکم ناقص، ۱۱۴ حکم بهصورت بخشی اجرا شده و ۱۲ حکم فاقد عملکرد بوده است.
این ارقام بهتنهایی اثباتکننده «عدم یادگیری» نیستند؛ اما یک پرسش جدی ایجاد میکنند: اگر اطلاعات، هشدارها و تجربههای گذشته تولید میشوند، چرا همه آنها به اصلاح تصمیمهای بعدی منجر نمیشوند؟
2)بودجه را باید یک «نظام یادگیرنده» دید
بودجه نباید صرفاً سندی سالانه برای پیشبینی منابع و تخصیص مصارف باشد؛ بلکه باید حافظه، بازخورد و قابلیت اصلاح داشته باشد.
در «بودجهریزی یادگیرنده»، تجربه اجرای بودجه، نتایج واقعی، انحرافات، یافتههای حسابرسی و ارزیابی عملکرد، پس از تحلیل، باید بر مفروضات، اولویتها، تخصیص منابع و شاخصهای بودجه دوره بعد اثر قابل مشاهده بگذارد.
چرخه مطلوب چنین است:
اصلاح مبتنی بر درس آموخته شده← ارزیابی و حسابرسی ← نتیجه واقعی ← اجرای تصمیم ← تصمیم و تخصیص ← داده و مفروضات ← مسئله و هدف
بنابراین، گام بعدی حکمرانی مالی دادهمبنا، صرفاً «داده بیشتر» نیست؛ بلکه توانایی یادگیری از داده و تبدیل آن به تصمیم بهتر است.
3)«نرخ یادگیری بودجهای»؛ اطلاعات چقدر به اقدام تبدیل شده است؟
اگر قرار است «بودجهریزی یادگیرنده» یک مفهوم عملی باشد، باید بتوان میزان یادگیری را نیز سنجید. یکی از شاخصهای پیشنهادی میتواند «نرخ یادگیری بودجهای» باشد؛ یعنی نسبت یافتهها و انحرافات بااهمیتی که پس از بررسی، به تغییر قابل مشاهده در مفروضات، تخصیص منابع، شاخصهای عملکرد یا طراحی برنامه و بودجه دوره بعد منجر شدهاند.
این شاخص میتواند یک سؤال ساده اما راهبردی را پاسخ دهد:
از میان یافتههای مهم حسابرسی و ارزیابی عملکرد، چند مورد واقعاً چیزی را در بودجه بعدی تغییر دادهاند؟
بدین ترتیب، «نرخ تبدیل اطلاعات به اقدام» از یک مفهوم کلی به معیاری برای ارزیابی کیفیت یادگیری نظام بودجه تبدیل میشود.
4)بستر حقوقی تحول تا حدی فراهم است
بند «پ» ماده ۱۰۷ قانون برنامه هفتم پیشرفت، دستگاههای اجرایی را در مسیر هوشمندسازی، اصلاح فرایندها و استقرار حکمرانی دادهمبنا قرار داده است. همچنین دستورالعمل تدوین برنامه عملیاتی نظام حکمرانی دادهمبنا سال ۱۴۰۴ صادره از سازمان اداری و استخدامی، بر استفاده از داده قابل اتکا، تصمیمگیری اثربخش و ارزیابی اقدامات و سیاستهای پیشین تأکید دارد.
این ظرفیت میتواند بستر حرکت از حکمرانی مالی دادهمبنا به حکمرانی مالی یادگیرنده باشد؛ هرچند اصطلاح «بودجهریزی یادگیرنده» در قانون بهکار نرفته و در این یادداشت بهعنوان یک الگوی پیشنهادی مطرح میشود.
5)از «پرونده تصمیم» تا «حافظه بودجهای»
اگر «پرونده تصمیم» نشان دهد مدیر با چه مسئله، داده، گزینهها، ریسکها و مفروضاتی تصمیم گرفته است و «ردپای تصمیم» امکان بازسازی مسیر تصمیم تا نتیجه را فراهم کند، حسابرسی و ارزیابی عملکرد میتوانند حلقه بازخورد این نظام باشند.
در این ساختار، اطلاعات نظارتی (بازخوردها) نباید در گزارشها متوقف شود؛ بلکه باید به حافظه نهادی و حافظه بودجهای تبدیل شود.
لذا برای هر انحراف بااهمیت باید یک پرسش مشخص مطرح شود:
«بر اساس نتایج حاصل از این تجربه، در بودجه بعدی چه چیزی باید تغییر کند؟»
اگر پاسخ سوال فوق، تغییر در مفروضات، اعتبار، شاخص عملکرد یا برنامه نیست، علت عدم اصلاح آن نیز باید روشن و مستند باشد.
6)مشکل فقط فنی نیست؛ تصمیمها در یک محیط نهادی شکل میگیرند
یادگیری بودجهای صرفاً یک فرآیند فنی از «داده به تحلیل و از تحلیل به اصلاح» نیست. گاهی ناکارآمدی یک برنامه با داده و ارزیابی عملکرد آشکار است، اما منافع ذینفعان، تعهدات چندساله، هزینههای ایجادشده از تصمیمات گذشته یا ملاحظات نهادی اصلاح آن را دشوار میکند.
بنابراین، بودجهریزی یادگیرنده فقط نباید بگوید «چه چیزی یاد گرفته شد؟»؛ باید روشن کند چه کسی، بر اساس چه شواهدی و با چه سازوکاری درباره پذیرش، رد یا اصلاح آن درس آموخته شده تصمیم گرفته است.
7)«پنجره یادگیری» را باید به چرخه بودجه نزدیک کرد
یکی از چالشهای مهم، فاصله زمانی میان اجرای بودجه، ارزیابی عملکرد و استفاده از نتایج در تصمیمهای بودجهای بعدی است. راه چاره، انتظار برای گزارش نهایی و سپس آغاز یادگیری نیست. باید «پنجره یادگیری بودجهای» ایجاد شود؛ یعنی دادههای عملکردی، انحرافات بااهمیت و هشدارهای نظارتی، بهصورت تدریجی و پیش از نهایی شدن تصمیمهای بودجهای، وارد فرآیند بازبینی مفروضات و اولویتها شوند.
به این ترتیب، یادگیری از یک رویداد پسینی به جزئی از خود چرخه بودجهریزی تبدیل میشود.
این مسئله در مورد گزارش تفریغ بودجه سنواتی اهمیت بیشتری پیدا میکند. بخشی از نتایج و یافتههای بررسی عملکرد بودجه یک سال، زمانی نهایی و در اختیار تصمیمگیران قرار میگیرد که فرآیند تدوین و تصویب بودجه سال بعد تا حد زیادی پیش رفته است؛ در نتیجه، امکان استفاده کامل و بهموقع از همه ظرفیتهای گزارش تفریغ برای اصلاح بودجه بعدی محدود میشود. راهکار «پنجره یادگیری بودجهای» میتواند پاسخی به همین گسست زمانی باشد. به جای آنکه یادگیری را به انتشار گزارش نهایی تفریغ موکول کنیم، یافتههای بااهمیت و قابل اتکای نظارتی و عملکردی باید بهصورت مرحلهای و پیش از نهایی شدن تصمیمهای بودجهای وارد فرآیند بازبینی مفروضات، اولویتها و تخصیص منابع شوند. به این ترتیب، تفریغ بودجه از یک گزارش عمدتاً پسینی، به یکی از منابع فعال یادگیری برای بودجههای بعدی تبدیل خواهد شد.
8)هزینه «یاد نگرفتن» و مرز مسئولیت
از سویی عدم یادگیری از تجربههای قبلی میتواند به تکرار تخلفات و انحرافات بودجهای، برآوردهای غیرواقعبینانه، تخصیصهای کماثر و عدم توفیق در تحقق اهداف سازمانی منجر شود.
البته تکرار خطا یا عدم یادگیری، بهتنهایی «ترک فعل کیفری» محسوب نمیشود؛ اما اگر تکلیف قانونی مشخصی برای اقدام وجود داشته باشد و مقام مسئول، با علم و امکان اقدام، عمداً از انجام آن خودداری کند و سایر ارکان قانونی آن نیز احراز شود، حسب مورد میتواند زمینه مسئولیت اداری، انتظامی یا حتی قانونی و کیفری را فراهم کند.
از این منظر، بودجهریزی یادگیرنده فقط ابزار افزایش کارایی نیست؛ سازوکاری برای پیشگیری از تکرار خطا و تقویت پاسخگویی نیز هست.
همچنین یکی از آثار مهم بودجهریزی یادگیرنده، شفافتر شدن رابطه میان تصمیم، عملکرد و مسئولیت سازمانی است. وقتی درسهای آموخته شده حاصل از اجرای بودجه و ارزیابی عملکرد، ثبت و در تصمیمهای بعدی مورد استفاده قرار میگیرند، مشخص میشود هر دستگاه با چه هدفی منابع دریافت کرده، چه نتیجهای به دست آورده، چه انحرافی رخ داده و در برابر تجربه قبلی چه اصلاحی انجام داده است. این شفافیت میتواند از مخدوش شدن مسئولیتهای سازمانی جلوگیری کند؛ زیرا استمرار یک برنامه، افزایش یا کاهش اعتبار و حتی اصلاح یک تصمیم، دیگر صرفاً یک انتخاب بودجهای بدون سابقه نیست، بلکه باید بر مبنای عملکرد و درسآموختههای مستند قابل توضیح باشد. در نتیجه، بودجهریزی یادگیرنده میتواند فاصله میان «مسئولیت در قبال منابع» و «مسئولیت در قبال نتایج» را کاهش دهد.
9)هوش مصنوعی؛ موتور تحلیل، نه مرجع قضاوت
هوش مصنوعی میتواند خطاهای تکرارشونده در پیشبینی درآمد و هزینه، انحرافات مزمن، الگوهای مشابه عملکرد و هشدارهای تکراری حسابرسی را شناسایی کند.
اما خروجی هوش مصنوعی باید ابزار هشدار و تحلیل باشد، نه مستند مستقل برای انتساب مسئولیت. هر الگوی شناساییشده توسط هوش مصنوعی باید پیش از اثرگذاری بر ارزیابی عملکرد، تصمیم مدیریتی یا فرآیندهای انضباطی و حقوقی، توسط کارشناس مسئول خبره و مجرب، با مراجعه به اسناد و شرایط واقعی تصمیم، اعتبارسنجی شود.
به عبارتی: هوش مصنوعی باید «موتور کشف الگو» باشد، نه «مرجع صدور حکم».
10)راهکار بومی؛ «لایه یادگیری» نه یک سامانه جدید
برای آغاز این تحول، الزاماً به یک سامانه بزرگ و موازی نیاز نیست. میتوان یک لایه یادگیری بر سامانههای موجود بودجه، مالی، عملکرد و نظارت ایجاد کرد. در مرحله نخست، این سازوکار برای برنامهها و تصمیمهای پرریسک و بااهمیت اجرا شود و برای هر مورد، پنج مؤلفه حداقلی ثبت گردد:
هدف و مفروضات | نتیجه واقعی | انحراف | علت | اصلاح بودجه بعدی
سپس مشخص شود کدام درسهای آموخته شده، واقعاً وارد بودجه بعدی شدهاند و «نرخ یادگیری بودجهای» چه میزان بوده است.
11)افق نهایی؛ بودجهای که حافظه دارد
بودجهریزی یادگیرنده به معنای خودکار کردن بودجه نیست؛ بلکه به معنای حافظهدار کردن نظام بودجهریزی است.
حکمرانی مالی دادهمبنا، زیرساخت تولید و اتصال اطلاعات را فراهم میکند؛ «پرونده تصمیم» منطق تصمیم را ثبت میکند؛ حسابرسی و ارزیابی عملکرد، نتیجه را میسنجند؛ و هوش مصنوعی میتواند از این حافظه گسترده، الگو و درس استخراج کند.
در چنین الگویی، مسئله آینده بودجهریزی دیگر فقط این نیست که «چقدر اطلاعات داریم؟»؛ بلکه پرسش مهمتر این است:
«از اطلاعاتی که داریم، چقدر یاد میگیریم و این یادگیری را چگونه در تصمیم بعدی قابل مشاهده میکنیم؟»
امیر خسروی
(تحلیلگر و پژوهشگر مالیه عمومی و حکمرانی مالی)
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید