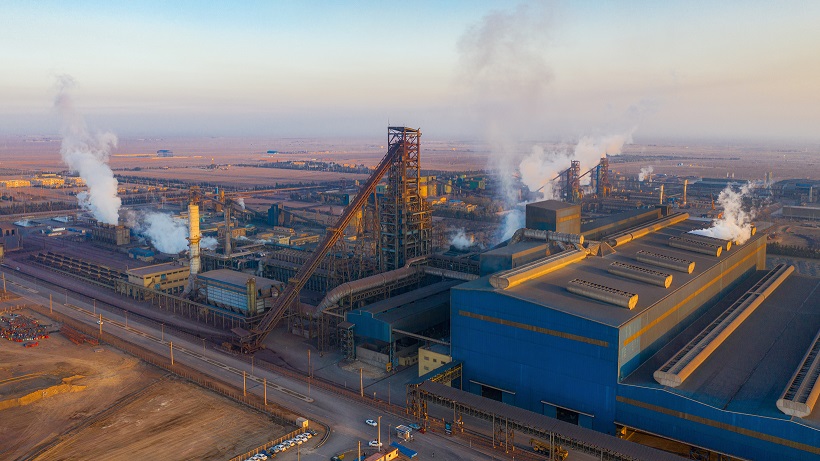
به گزارش اکو اقتصاد، صورتهای مالی ۹ ماهه حسابرسینشده شرکت معدنی و صنعتی چادرملو، از ثبت بیش از ۲۰۸ هزار میلیارد ریال سود خالص در دوره منتهی به ۳۱ شهریور ۱۴۰۵ حکایت دارد. این شرکت در همین دوره ۹۳۹ هزار میلیارد ریال درآمد عملیاتی شناسایی کرده و توانسته است سود ناخالص خود را به بیش از ۲۰۰ هزار میلیارد ریال برساند.
بر اساس اطلاعات ارائهشده، درآمد عملیاتی کچاد در دوره جاری ۹۳۹ هزار و ۱۴۹ میلیارد ریال، سود ناخالص ۲۰۰ هزار و ۴۸۹ میلیارد ریال و سود عملیاتی ۱۷۱ هزار و ۵۵۲ میلیارد ریال بوده است. سود خالص شرکت نیز به ۲۰۸ هزار و ۴۶۹ میلیارد ریال رسیده است؛ ارقامی که مقیاس قابل توجه فعالیت مالی این شرکت معدنی را نشان میدهند.
تمام مبالغ صورت مالی بر حسب میلیون ریال است. برای خوانایی گزارش، ارقام به همت تبدیل شدهاند؛ هر همت معادل هزار میلیارد تومان است.
درآمد عملیاتی ۹۳.۹ همتی؛ سود ناخالص به ۲۰ همت رسید
درآمد عملیاتی چادرملو در دوره ۹ ماهه، حدود ۹۳.۹ همت گزارش شده است. در ستون مقایسه مربوط به سال مالی منتهی به ۳۰ آذر ۱۴۰۴، درآمد عملیاتی شرکت حدود ۶۵.۷ همت درج شده است. مقایسه این دو رقم، افزایش اسمی حدود ۴۳ درصدی درآمد را نشان میدهد؛ هرچند به دلیل تفاوت طول دورههای گزارشگری، این تغییر را نمیتوان رشد همدوره یا رشد سالبهسال دانست.
در همین بازه مقایسهای، بهای تمامشده درآمدهای عملیاتی از حدود ۵۱.۵ همت به ۷۳.۹ همت رسیده است. در نتیجه، سود ناخالص شرکت از حدود ۱۴.۲ همت به ۲۰ همت افزایش یافته و رشد اسمی حدود ۴۱ درصدی را ثبت کرده است.
حاشیه سود ناخالص کچاد در دوره جاری حدود ۲۱.۳ درصد محاسبه میشود؛ به این معنا که از هر ۱۰۰ واحد درآمد عملیاتی، حدود ۲۱.۳ واحد پس از کسر بهای تمامشده باقی مانده است. این نسبت برای تحلیل عملکرد شرکت اهمیت دارد، زیرا علاوه بر حجم درآمد، میزان سود باقیمانده از فعالیت عملیاتی پس از کسر هزینه مستقیم را نشان میدهد.
البته برای بررسی دقیقتر منشأ تغییرات سود ناخالص، اطلاعات مربوط به مقدار تولید و فروش، ترکیب محصولات، نرخ فروش و جزئیات بهای تمامشده مورد نیاز است. صورت سود و زیان ارائهشده بهتنهایی امکان تعیین سهم هر یک از این عوامل را فراهم نمیکند.
سود عملیاتی ۱۷.۲ همتی
سود عملیاتی چادرملو در دوره جاری به ۱۷۱ هزار و ۵۵۲ میلیارد ریال، معادل حدود ۱۷.۲ همت، رسیده است. در ستون مقایسه سال مالی منتهی به آذر ۱۴۰۴، سود عملیاتی حدود ۱۱۸ هزار و ۵۰۰ میلیارد ریال، معادل ۱۱.۸۵ همت، ثبت شده است. بنابراین، افزایش اسمی سود عملیاتی در این مقایسه حدود ۴۵ درصد است.
حاشیه سود عملیاتی شرکت در دوره جاری حدود ۱۸.۳ درصد محاسبه میشود. این شاخص نشان میدهد پس از کسر بهای تمامشده و هزینههای عملیاتی منظورشده در صورت مالی، چه سهمی از درآمد شرکت به سود عملیاتی تبدیل شده است.
در مقابل، هزینههای فروش، اداری و عمومی از حدود ۲.۴ همت در ستون مقایسه سال ۱۴۰۴ به حدود ۲.۹ همت در دوره جاری افزایش یافتهاند. این تغییر معادل رشد اسمی حدود ۲۲ درصدی است. با این حال، نسبت این هزینهها به درآمد عملیاتی از حدود ۳.۶ درصد به ۳.۱ درصد کاهش پیدا کرده است؛ موضوعی که نشان میدهد رشد درآمد شرکت از رشد این گروه هزینهها بیشتر بوده است.
براساس این گزارش، هزینههای مالی چادرملو در دوره جاری حدود ۵.۶۴ همت بوده است. این رقم در مقایسه با حدود ۳.۶۱ همت در ستون مربوط به سال مالی منتهی به آذر ۱۴۰۴، افزایش اسمی حدود ۵۶ درصدی دارد. با توجه به تفاوت طول دورهها، نمیتوان از این ارقام بهتنهایی درباره افزایش واقعی فشار مالی در یک بازه زمانی همطول نتیجهگیری کرد.
در بخش سایر درآمدها و هزینههای غیرعملیاتی، شرکت مبلغ ۶۱ هزار و ۷۴۱ میلیارد ریال، معادل حدود ۶.۱۷ همت، ثبت کرده که این رقم حدود ۲۷ درصد سود پیش از مالیات و نزدیک به ۳۰ درصد سود خالص دوره جاری است. به همین دلیل، اقلام غیرعملیاتی در ترکیب سودآوری کچاد نقش قابل توجهی دارند.
سود پیش از مالیات شرکت به ۲۲۷ هزار و ۶۵۴ میلیارد ریال، معادل حدود ۲۲.۸ همت، رسیده که پس از کسر ۱۹ هزار و ۱۸۵ میلیارد ریال هزینه مالیات، سود خالص به ۲۰۸ هزار و ۴۶۹ میلیارد ریال میرسد.
حاشیه سود خالص شرکت نیز حدود ۲۲.۲ درصد محاسبه میشود. بالاتر بودن این نسبت از حاشیه سود عملیاتی، با اثر مثبت سایر درآمدها و هزینههای غیرعملیاتی بر نتیجه نهایی سازگار است. برای ارزیابی پایداری سود، لازم است جزئیات ماهیت این درآمدها و صورت جریان وجوه نقد نیز بررسی شود.
سود هر سهم و تغییر سرمایه
همچنین سود پایه هر سهم کچاد در دوره جاری ۳۶۵ ریال اعلام شده که این رقم در ستون مقایسه مربوط به سال مالی منتهی به آذر ۱۴۰۴، ۲۹۹ ریال و در ستون مربوط به آذر ۱۴۰۳، ۳۸۲ ریال درج شده است. بنابراین، سود پایه هر سهم در مقایسه با رقم ۲۹۹ ریالی حدود ۲۲ درصد افزایش دارد؛ اما نسبت به رقم ۳۸۲ ریالی حدود ۴ درصد پایینتر است. به دلیل تفاوت طول دورهها، این مقایسهها بهتنهایی مبنای مناسبی برای سنجش رشد همدوره سود هر سهم نیستند.
سرمایه ثبتشده شرکت نیز از ۵۱۵ هزار میلیارد ریال در ستونهای مقایسه به ۵۷۱ هزار و ۵۰۰ میلیارد ریال در دوره جاری رسیده است؛ افزایشی معادل حدود ۱۱ درصد. این تغییر سرمایه در مقایسه سود هر سهم اهمیت دارد، زیرا افزایش تعداد سهام میتواند باعث شود رشد سود هر سهم با رشد سود خالص یکسان نباشد.
در صورت مالی، سود خالص هر سهم دوره جاری ۳۶۵ ریال اعلام شده است؛ برای تطبیق دقیق این شاخص با دورههای قبل باید میانگین موزون تعداد سهام و جزئیات افزایش سرمایه بررسی شود.
سودآوری قابل توجه، با ضرورت بررسی کیفیت درآمدها
گزارش میاندورهای کچاد از ثبت درآمد عملیاتی ۹۳.۹ همتی، سود عملیاتی ۱۷.۲ همتی و سود خالص ۲۰.۸ همتی حکایت دارد. حاشیه سود ناخالص ۲۱.۳ درصدی و حاشیه سود خالص ۲۲.۲ درصدی، تصویری از وضعیت سودآوری شرکت ارائه میدهند؛ با این حال، سهم قابل توجه درآمدهای غیرعملیاتی و تغییر سرمایه ثبتشده از عواملی هستند که باید در ارزیابی عملکرد مورد توجه قرار گیرند.
مهمترین محدودیت تحلیل حاضر، ناهمطول بودن دوره جاری و دورههای مقایسه است. برای سنجش دقیق رشد سالبهسال، لازم است صورت مالی ۹ماهه همدوره سال قبل و یادداشتهای توضیحی مربوط به درآمدها، هزینهها، افزایش سرمایه و جریان وجوه نقد بررسی شوند. بر این اساس، ارقام گزارششده مقیاس قابل توجه سودآوری کچاد را نشان میدهند، اما نتیجهگیری درباره شتاب واقعی رشد و پایداری سود به مقایسه دورههای همطول نیاز دارد.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید!
ثبت نظر جدید